
En bref
- 💶 Une assurance trottinette électrique coûte environ 3 € par mois pour la responsabilité civile seule, et davantage avec des garanties contre le vol ou les dommages.
- 🛡️ La garantie responsabilité civile est obligatoire pour circuler avec un engin de déplacement personnel motorisé.
- 🔎 Le coût de l’assurance varie selon la valeur de votre trottinette, son usage, votre lieu de résidence et les garanties retenues.
- ⚠️ Le prix le plus bas ne suffit pas : vérifiez aussi les franchises, les plafonds et les conditions d’indemnisation.
- 🛴 Certains contrats couvrent le conducteur, tandis que d’autres protègent un véhicule précis. Cette différence compte si vous louez ou empruntez souvent une trottinette.
Quel est le coût d’une assurance pour trottinette électrique ?
Le tarif dépend d’abord du niveau de protection choisi. Pour une formule limitée à la responsabilité civile, les prix indicatifs commencent autour de 3 € par mois. Une couverture plus large, avec vol ou dommages matériels, se situe souvent autour de 10 à 15 € mensuels, selon la valeur du véhicule et les conditions du contrat.
Ces montants donnent un ordre de grandeur, pas un devis garanti. Chaque assureur applique sa propre grille, et deux contrats affichant une cotisation proche peuvent prévoir des franchises ou des plafonds très différents.
| Formule | Protection principale | Tarif indicatif |
|---|---|---|
| 🛡️ Tiers | Responsabilité civile pour les dommages causés à autrui | Dès environ 3 € par mois |
| 🚑 Intermédiaire | Responsabilité civile, avec options possibles pour le conducteur ou l’assistance | À partir d’environ 7 € par mois |
| 🔒 Protection étendue | Responsabilité civile, garanties vol et dommages selon le contrat | Souvent autour de 12 € par mois ou davantage |
La prime annuelle correspond au montant total versé sur douze mois. À titre de repère, une cotisation de 3 € par mois représente 36 € par an, tandis qu’une formule à 12 € par mois revient à 144 €, avant éventuels frais ou réductions. Si vous comparez des offres, vérifiez que le tarif annoncé correspond bien à la même fréquence de paiement et aux mêmes garanties.
Une offre en ligne peut, par exemple, afficher une formule de base à 5,90 € par mois avec responsabilité civile et défense pénale. Ce prix est lié aux garanties et aux conditions précises de l’assureur, et ne se compare pas directement à une formule protégeant aussi votre trottinette contre le vol ou la casse. Pour obtenir un premier aperçu des garanties courantes, consultez ce guide sur l’assurance d’une trottinette électrique.
Le premier repère est donc simple : identifiez ce que vous souhaitez protéger avant de comparer les prix. Une cotisation basse peut convenir à un engin peu coûteux, mais se révéler insuffisante si vous dépendez de votre trottinette tous les jours.
Quels facteurs de tarification font varier le tarif d’assurance ?
Les facteurs de tarification ne se limitent pas au prix affiché sur la facture d’achat. La valeur de l’engin joue surtout sur les garanties qui couvrent ses propres dommages ou son vol. Assurer contre le vol une trottinette d’entrée de gamme à 300 € ne représente pas le même risque pour l’assureur que protéger un modèle valant 1 500 €.
La puissance et les caractéristiques du véhicule peuvent aussi entrer en ligne de compte. Avant de choisir une couverture, vérifiez que votre modèle et son usage respectent les règles applicables aux EDPM. Vous pouvez notamment consulter les précisions relatives à l’assurance d’une trottinette limitée à 25 km/h. Une puissance annoncée élevée ne signifie pas automatiquement que l’engin peut circuler librement sur la voie publique.
Votre usage et votre environnement comptent aussi
Vous utilisez votre trottinette chaque jour pour rejoindre le travail ? L’exposition aux accidents, aux pannes et au vol peut être plus importante que pour un usage occasionnel le week-end. Le lieu de stationnement a également son importance : une trottinette laissée dans une rue très fréquentée n’est pas exposée aux mêmes risques qu’un véhicule rangé dans un local sécurisé.
Imaginez Clara, qui parcourt chaque matin plusieurs kilomètres en ville avec un modèle acheté 900 €. Elle peut estimer que la seule responsabilité civile ne répond pas à ses besoins, car une panne ou un vol compromettrait ses déplacements. À l’inverse, si vous utilisez rarement une trottinette de faible valeur et disposez d’un autre moyen de transport, une protection limitée au minimum légal peut être plus cohérente.
Le profil du conducteur, les conditions d’acceptation de l’assureur et les équipements de sécurité demandés peuvent aussi influer sur le devis. Pour la garantie vol, certains contrats exigent un antivol précis, une attache à un point fixe ou un lieu de stationnement déterminé. Ne supposez pas que le simple fait de posséder un antivol suffit : lisez les conditions écrites.
Enfin, le type de contrat change la logique du prix. Une assurance attachée au véhicule peut dépendre de son modèle et de sa valeur, alors qu’une assurance rattachée au conducteur peut parfois le couvrir sur plusieurs trottinettes. Avant de signer, demandez-vous si vous utilisez toujours le même engin ou si vous alternez entre véhicule personnel, location et prêt.
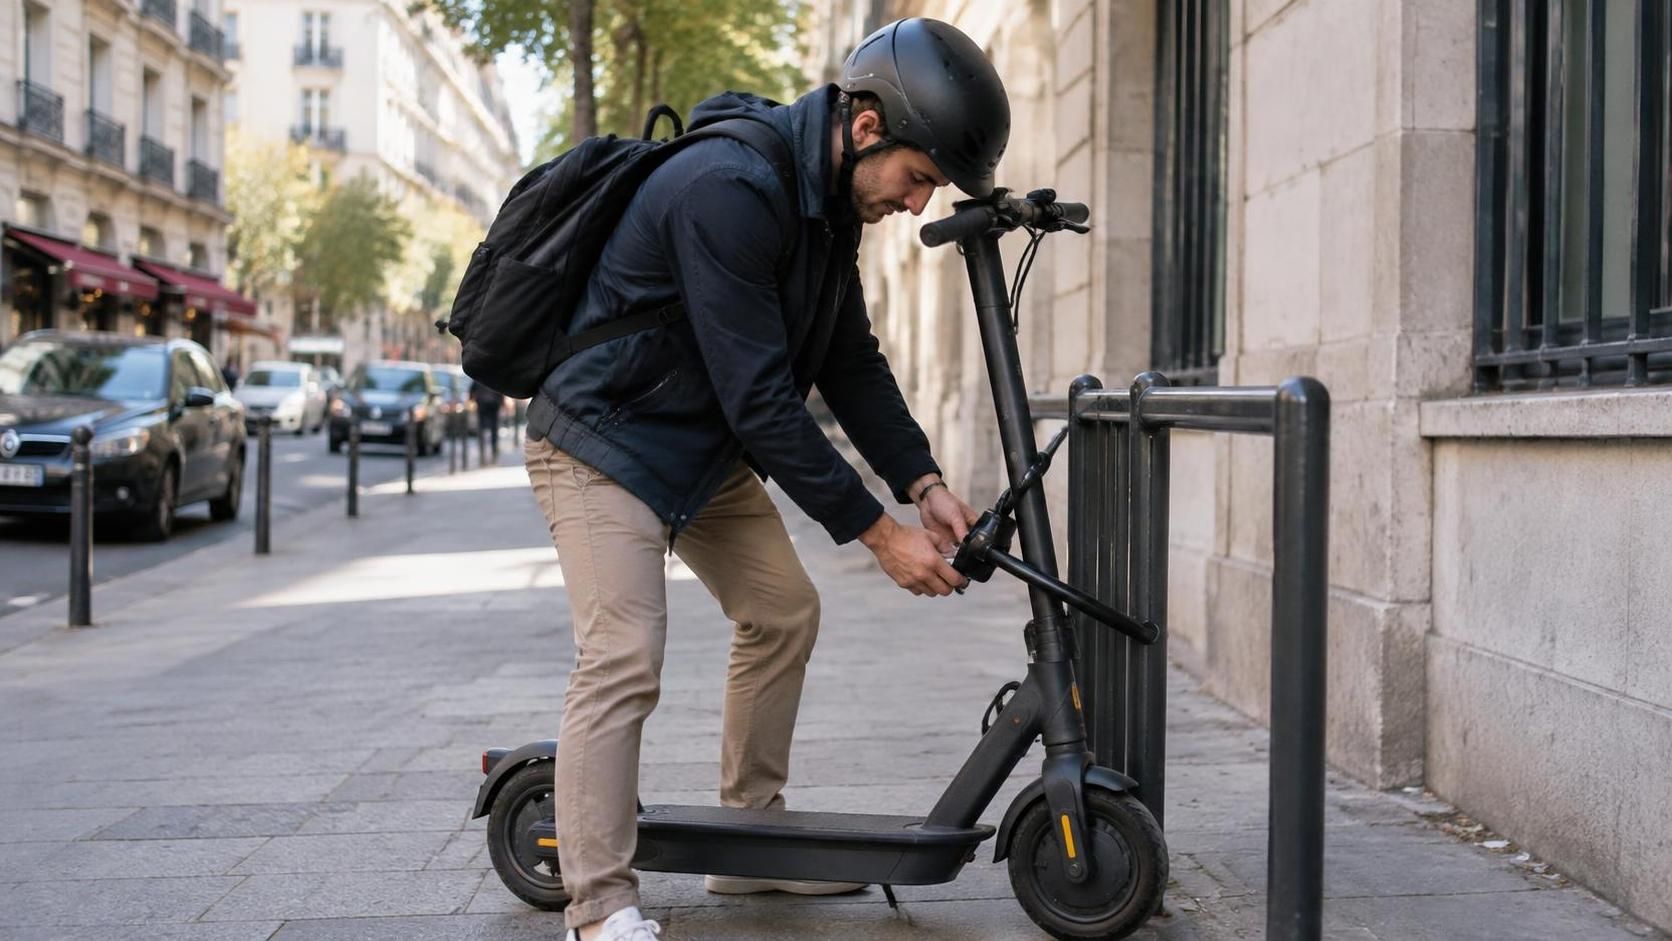
Un devis pertinent reflète votre usage réel, pas seulement le prix du modèle. C’est ce croisement entre valeur, fréquence de déplacement et exposition au vol qui explique une grande partie des écarts de tarif.
Quelles garanties choisir pour maîtriser le coût de l’assurance ?
La garantie responsabilité civile prend en charge, dans les limites du contrat, les dommages que vous causez à une autre personne. Elle constitue le socle obligatoire pour un EDPM motorisé. Elle ne rembourse toutefois pas automatiquement les réparations de votre trottinette et ne remplace pas une protection de vos propres blessures.
Les garanties complémentaires répondent à des besoins distincts. La garantie vol peut indemniser la disparition de l’engin si les circonstances respectent les exigences du contrat. La garantie dommages peut couvrir certains dégâts matériels, par exemple après une chute ou un accident, mais les événements couverts et les exclusions varient d’un assureur à l’autre.
Ne confondez pas protection du véhicule et protection du conducteur
Une protection corporelle vise vos blessures, alors qu’une couverture des dommages matériels concerne l’engin. Certains contrats proposent également une assistance en cas de panne ou une garantie mobilité, qui peut aider à financer un autre moyen de transport lorsque votre trajet est interrompu. Regardez précisément les limites : un remboursement forfaitaire plafonné ne signifie pas que tous vos frais seront pris en charge.
Certains assureurs proposent une couverture liée à l’utilisateur plutôt qu’à une trottinette particulière. Une formule de ce type peut être intéressante si vous conduisez votre véhicule, une trottinette empruntée ou un engin en libre-service. Il faut néanmoins vérifier les exclusions, les conditions applicables aux locations et l’articulation avec l’assurance de l’opérateur.
La franchise mérite une attention particulière. C’est la somme qui reste à votre charge après un sinistre indemnisable. Par exemple, si une réparation coûte 400 € et que la franchise est de 150 €, l’indemnisation théorique ne couvrira pas cette partie, sous réserve des autres limites prévues au contrat.
Un prix mensuel très bas peut donc cacher une franchise élevée ou un plafond d’indemnisation limité. Comparez aussi les délais de carence, les justificatifs demandés, les conditions de stationnement et les exclusions liées à l’usure ou à un défaut d’entretien. Le bon contrat est celui qui protège le risque que vous ne pourriez pas facilement assumer seul.
Pour une trottinette de faible valeur, payer une couverture étendue peut coûter cher par rapport à l’indemnisation maximale envisageable. Pour un modèle onéreux utilisé quotidiennement, une protection plus complète peut au contraire éviter une dépense difficile à absorber après un sinistre.
Une garantie n’a de valeur que si ses conditions correspondent à votre situation. Avant de retenir une formule, reliez chaque option à un risque concret que vous souhaitez couvrir.
Comment comparer les offres et éviter les mauvaises surprises ?
Un comparatif d’assurances utile met les garanties à niveau égal. Relevez la cotisation, les franchises, les plafonds et les conditions d’application pour chaque offre. Si l’une couvre uniquement les dommages causés à autrui et l’autre inclut le vol de votre engin, comparer seulement leur prix mensuel donnerait une image trompeuse.
Vous pouvez procéder en quelques étapes. Commencez par noter la valeur actuelle de la trottinette et la fréquence à laquelle vous l’utilisez. Puis choisissez les risques prioritaires : responsabilité civile, vol, casse, blessures, assistance ou mobilité. Enfin, demandez un devis avec les mêmes informations auprès de plusieurs assureurs.
- 🧾 Vérifiez que le véhicule ou l’utilisateur assuré correspond à votre besoin.
- 🔐 Lisez les exigences de la garantie vol, notamment celles concernant l’antivol et le stationnement.
- 💳 Comparez le coût mensuel et la prime annuelle, en tenant compte des frais éventuels.
- ⚖️ Repérez la franchise et le plafond de remboursement pour chaque sinistre.
- 📄 Confirmez les exclusions, les délais de déclaration et les justificatifs à fournir.
Reprenons le cas de Clara. Elle compare deux devis pour sa trottinette de 900 €. Le premier est moins cher, mais ne couvre que la responsabilité civile. Le second coûte davantage et prévoit une garantie vol, à condition d’utiliser un antivol homologué et d’attacher l’engin à un point fixe. Si elle stationne souvent dans la rue, le supplément peut se justifier, mais seulement si elle peut respecter ces conditions.
Un contrat peut aussi couvrir le conducteur sur une trottinette empruntée, ce qui change le calcul pour les personnes qui utilisent régulièrement des engins en libre-service. À l’inverse, une assurance centrée sur le véhicule peut mieux convenir si vous possédez un modèle précis et souhaitez protéger sa valeur. Posez une question simple au conseiller : « Qui ou quoi est assuré lorsque je change de trottinette ? »
Ne négligez pas les offres groupées si vous possédez déjà d’autres contrats auprès du même assureur, mais demandez le prix final et les garanties, plutôt que de vous fier à la seule promesse d’une réduction. Un tarif attractif n’est intéressant que si les conditions restent adaptées lorsque vous déclarez un sinistre.
La comparaison devient fiable lorsque les offres couvrent les mêmes risques et les mêmes usages. Si les garanties diffèrent, rétablissez d’abord une base commune, puis évaluez le supplément de protection.
Comment payer le juste prix selon votre situation ?
Pour réduire le coût sans sacrifier une protection essentielle, commencez par séparer le nécessaire du facultatif. La responsabilité civile répond à l’obligation d’assurance, tandis que les options servent à protéger votre matériel, votre santé ou la continuité de vos déplacements. Vous n’avez pas forcément besoin de toutes les garanties, mais vous devez savoir ce que vous assumez en les refusant.
Si votre trottinette vaut peu et que vous pouvez financer son remplacement, une formule centrée sur la responsabilité civile peut être suffisante. Si elle est chère, indispensable pour travailler ou régulièrement stationnée dehors, évaluez sérieusement le vol et les dommages. Une protection corporelle peut aussi mériter votre attention, car la responsabilité civile ne couvre pas automatiquement les blessures du conducteur responsable.
Un antivol robuste et utilisé conformément aux exigences du contrat peut faciliter l’application de la garantie vol. Gardez la facture d’achat, les références de l’engin et, si possible, des photos récentes. Ces éléments ne garantissent pas à eux seuls une indemnisation, mais ils peuvent vous aider à justifier la valeur et les caractéristiques du véhicule en cas de déclaration.
Vous pouvez également vérifier si un contrat existant couvre déjà une partie de vos besoins. Ne partez toutefois pas du principe qu’une assurance habitation, une carte bancaire ou la garantie d’un opérateur de location remplace l’assurance obligatoire de l’EDPM. Demandez une confirmation écrite sur la responsabilité civile et sur les circonstances exactes couvertes.
Le prix d’une assurance pour trottinette électrique peut commencer à quelques euros par mois, mais la bonne décision ne consiste pas à chercher systématiquement le montant le plus bas. Regardez la franchise, les plafonds, les exclusions et la façon dont la couverture suit votre usage. En pratique, quelques minutes de comparaison peuvent éviter de payer pour des garanties inutiles ou de découvrir trop tard que le sinistre qui vous concerne n’est pas couvert.
Questions fréquentes sur le coût de l’assurance
L’assurance responsabilité civile est-elle obligatoire pour une trottinette électrique ?
Oui. Une trottinette électrique relevant des engins de déplacement personnel motorisés doit être assurée au minimum pour les dommages causés à autrui. Vérifiez que votre contrat couvre bien l’usage concerné.
Combien coûte une assurance pour une trottinette électrique ?
Les tarifs indicatifs commencent autour de 3 € par mois pour une responsabilité civile seule. Une formule ajoutant des garanties contre le vol ou les dommages peut atteindre environ 10 à 15 € par mois, selon l’assureur et le véhicule.
La garantie vol couvre-t-elle toutes les disparitions ?
Non. Le contrat peut imposer un antivol spécifique, l’attache à un point fixe, un lieu de stationnement ou des justificatifs. Consultez les conditions avant de souscrire et avant de laisser votre trottinette sans surveillance.
Comment réduire le tarif d’assurance sans perdre l’essentiel ?
Comparez plusieurs devis à garanties équivalentes, choisissez les options selon la valeur et l’usage de l’engin, et vérifiez les franchises. Un prix plus bas n’est avantageux que si les plafonds et les conditions de couverture vous conviennent.