
En bref
- 🔒 Un vol de trottinette électrique sans assurance spécifique laisse souvent le remplacement à votre charge.
- ⚖️ La responsabilité civile obligatoire couvre les dommages causés aux tiers, pas la disparition de l’engin.
- 📄 Les 48 premières heures sont décisives pour la prévention des litiges et la constitution d’un dossier solide.
- 🏠 Une assurance habitation peut parfois intervenir, mais surtout si le sinistre a eu lieu au domicile ou dans une dépendance fermée.
- 🚨 Les garanties dédiées imposent souvent un antivol homologué, une plainte rapide et des conditions de stationnement strictes.
- 🛡️ Comparer les plafonds, franchises et exclusions change tout pour votre protection réelle.
Vol de trottinette électrique sans assurance : les réflexes à adopter dès les premières heures
Un vol de trottinette électrique crée souvent un mélange de frustration et d’urgence. Le réflexe naturel consiste à chercher un remboursement immédiat, mais sans assurance dédiée, le scénario est rarement favorable. La bonne nouvelle, c’est qu’une réaction rapide peut encore limiter les dégâts, surtout si vous avez les bons justificatifs sous la main.
Je vous montre la logique à suivre, parce qu’ici chaque minute compte. Le dossier que vous réunissez dans les 48 premières heures influence à la fois vos chances de retrouver l’engin et la possibilité d’obtenir une prise en charge partielle. Un numéro de série lisible, une facture, des photos nettes et la preuve d’un antivol endommagé peuvent faire la différence au moment où l’enquête démarre.
| Étape | Ce qu’il faut faire | Pourquoi c’est utile |
|---|---|---|
| 🔎 Rassembler les preuves | Facture, numéro de série, photos de la trottinette et de l’antivol | Facilite l’identification et la vérification du sinistre |
| 📢 Déposer plainte | En ligne via FranceConnect ou au commissariat | Document indispensable pour toute demande de prise en charge |
| 📚 Relire les contrats | Habitation, carte bancaire, garantie trottinette éventuelle | Évite de passer à côté d’une protection partielle |
| ⏱️ Déclarer rapidement | Prévenir l’assureur dans le délai prévu au contrat | Respecte les conditions de garantie et limite les refus |
| 🛍️ Surveiller les annonces | Rechercher le modèle et le numéro de série sur les sites de revente | Peut aider les enquêteurs à repérer l’objet volé |
Le point crucial tient dans un détail simple : une assurance souscrite après le vol ne couvre jamais un événement déjà passé. Ce n’est pas une astuce, c’est une règle de base. Et si certains contrats imposent un délai de carence, cela renforce encore l’intérêt d’anticiper plutôt que de réparer dans l’urgence.
Dans la pratique, beaucoup de lecteurs pensent qu’une simple déclaration suffit. En réalité, il faut documenter le dossier comme si vous prépariez un mini-dossier d’enquête. C’est moins fun qu’un trajet en bord de mer, mais beaucoup plus utile quand il s’agit de récupérer de la valeur perdue.
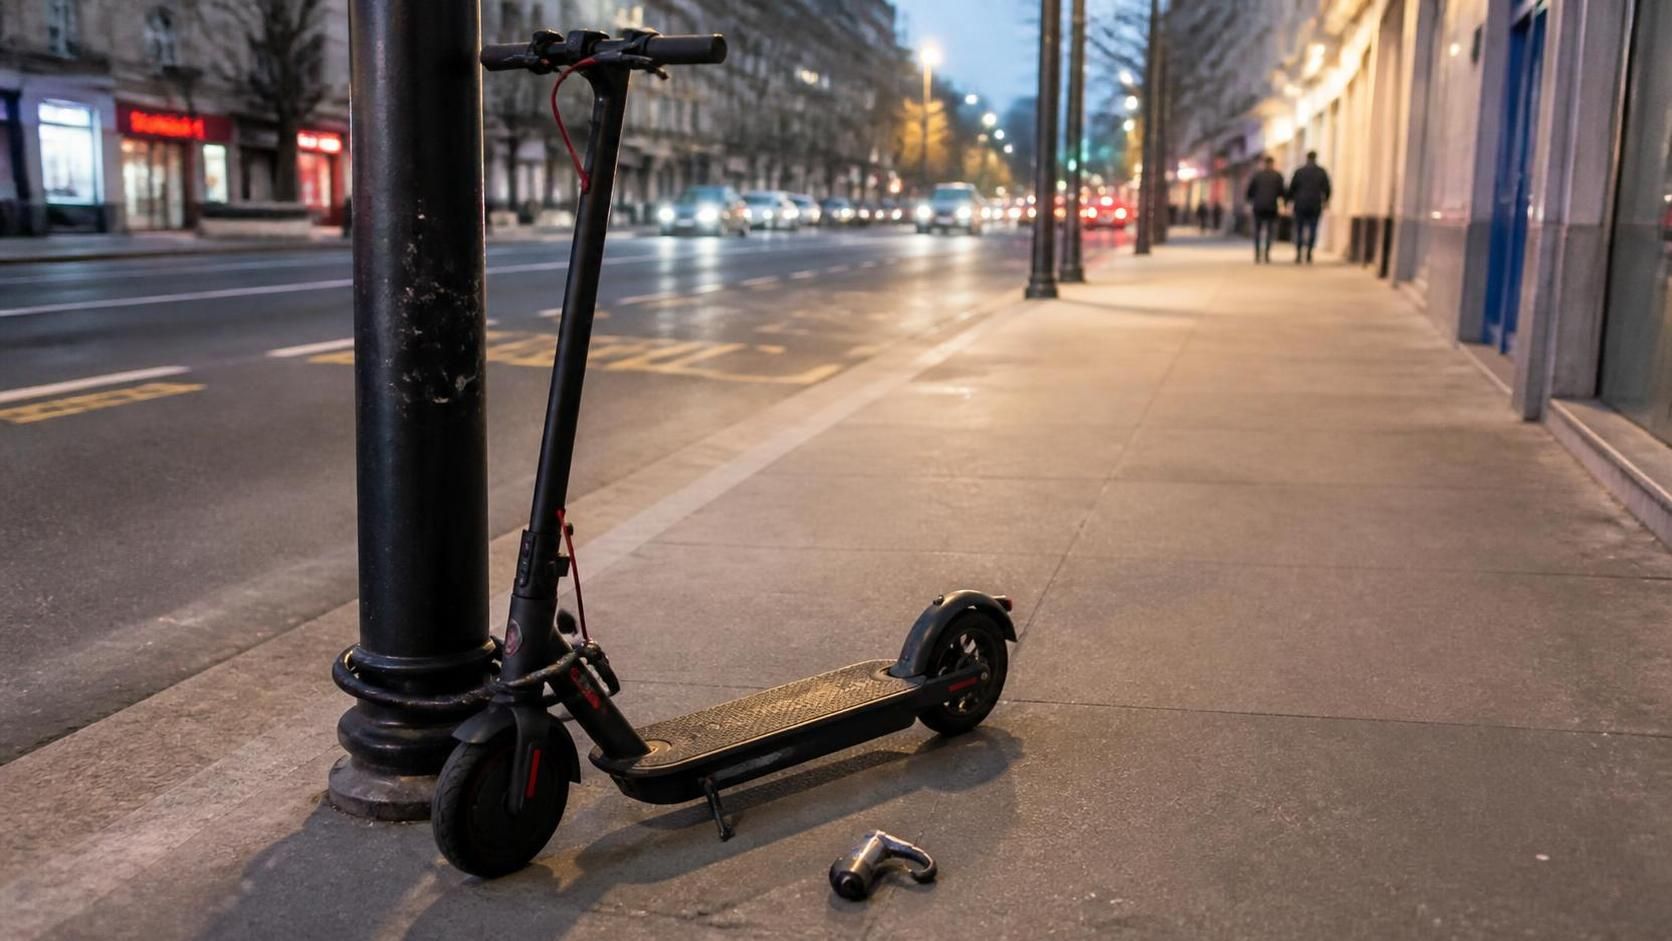
Un détail souvent oublié mérite votre attention : la plainte n’est pas un simple papier administratif, elle sert de base à toute suite possible. Sans elle, les démarches s’enlisent. Avec elle, vous gagnez au moins une chance de plus.
Qui peut rembourser un vol de trottinette électrique : assurance habitation, garantie dédiée et recours particuliers
Lorsqu’une trottinette électrique disparaît, beaucoup de conducteurs découvrent que plusieurs dispositifs existent sur le papier, mais qu’un seul couvre réellement le vol dans la plupart des cas : la garantie dédiée. L’assurance obligatoire, elle, protège surtout les tiers contre vos dommages éventuels. Elle ne finance pas le remplacement de votre propre engin.
L’assurance habitation peut parfois entrer dans la danse, mais uniquement dans un cadre assez restreint. Le vol au domicile, dans une cave, un garage fermé ou une dépendance peut être pris en charge selon le contrat. En revanche, une trottinette laissée dans la rue, même bien attachée, reste souvent hors champ sans extension spécifique.
La carte bancaire utilisée à l’achat semble parfois prometteuse. Pourtant, dans la réalité, cette couverture est rarement adaptée à une trottinette, surtout à cause des exclusions liées aux véhicules terrestres à moteur, des plafonds trop faibles et de périodes de protection courtes. Autrement dit, le logo de la carte rassure, mais ne rembourse pas forcément.
Les dispositifs comme le FGAO, la CIVI ou le SARVI reviennent aussi dans les recherches. Leur rôle est différent. Le FGAO intervient pour certains accidents causés par un conducteur non assuré ou non identifié, pas pour un simple vol. La CIVI et le SARVI concernent des cas très encadrés, avec dossier pénal, conditions de ressources et plafonds précis. Ce sont des filets de sécurité, pas des solutions courantes.
Pour clarifier, voici les grandes familles de prise en charge que vous pouvez rencontrer :
- 🏠 Assurance habitation : utile surtout si le vol a eu lieu dans le logement ou une dépendance fermée.
- 🛴 Assurance trottinette : la seule formule qui peut rembourser l’engin dans un cadre défini.
- 💳 Carte bancaire : couverture rare, souvent limitée par des exclusions sévères.
- ⚖️ Recours particuliers : CIVI ou SARVI dans des situations pénales spécifiques.
Le cas de Lina, qui laisse sa trottinette dans le local à vélos de son immeuble, illustre bien la différence entre les contrats. Si la porte a été forcée, son assurance habitation peut parfois fonctionner. Si l’engin était stationné dehors sur arceau, la lecture du contrat devient bien plus stricte. Tout dépend donc du lieu, du mode de stationnement et du niveau de couverture choisi avant le vol.
Cette réalité explique pourquoi une bonne protection ne se résume jamais au prix mensuel. Elle dépend surtout du périmètre exact de ce que le contrat accepte de couvrir. Et c’est là que la vigilance devient rentable.
Pour aller plus loin sur le choix d’une formule adaptée, vous pouvez consulter ce guide sur l’assurance trottinette électrique, qui aide à comprendre les garanties réellement utiles. Vous pouvez aussi regarder les règles d’assurance pour une trottinette 25 km/h si votre modèle approche les limites réglementaires.
Comment fonctionne une assurance vol de trottinette électrique et pourquoi les exclusions changent tout
La plupart des contrats dédiés aux EDPM ne se valent pas. Certains couvrent seulement le vol avec agression. D’autres ajoutent le vol par effraction, à condition que l’antivol soit homologué et que l’engin soit attaché à un point fixe. La différence paraît technique. Elle est en réalité décisive.
Imaginez un trajet quotidien entre domicile et bureau. Votre trottinette reste dehors toute la journée. Si le contrat exige un vol avec violence contre vous, aucune indemnisation n’interviendra pendant votre absence. Si au contraire il couvre le sectionnement ou le forçage d’un antivol, la situation change, mais seulement si vous respectez à la lettre les conditions d’attache et de stationnement.
Les contrats sérieux regardent plusieurs critères très concrets. Le type de vol garanti, la valeur maximale de l’engin, la vétusté, la franchise et le nombre de sinistres autorisés par an. Chaque ligne compte. Une franchise de 10 % peut sembler raisonnable sur le papier, mais elle pèse vite sur une trottinette récente de valeur moyenne.
Les exclusions nocturnes sont aussi fréquentes. Certains assureurs refusent les vols sur la voie publique entre 21 h et 8 h, même si l’antivol a été respecté. C’est frustrant, bien sûr, mais parfaitement contractuel. Voilà pourquoi il faut lire les conditions générales avant de signer, pas après le coup dur.
| Critère | Ce qu’il faut vérifier | Impact sur l’indemnisation |
|---|---|---|
| 🔐 Type de vol couvert | Agression, effraction, simple disparition | Détermine si le sinistre entre dans le champ de garantie |
| 🧷 Antivol exigé | Homologué, relié à un point fixe | Condition souvent indispensable au remboursement |
| 📉 Vétusté | Abattement mensuel de 1 à 2 % selon les contrats | Réduit la valeur remboursée avec le temps |
| 💶 Franchise | Montant restant à votre charge | Peut faire baisser fortement l’indemnité finale |
| 🗓️ Délai de déclaration | Souvent 2 jours ouvrés minimum, parfois plus | Un retard peut compliquer la prise en charge |
Dans ce domaine, la logique est simple : plus la couverture est précise, plus les exclusions sont nombreuses. Ce n’est pas un défaut en soi, c’est le prix de la maîtrise du risque. Un contrat clair vaut mieux qu’une promesse floue qui s’effondre au premier sinistre.
Pour mieux situer votre niveau de sécurité, il peut être utile de comparer les marques et les usages. Certains modèles restent surtout urbains et compacts, alors que d’autres visent les trajets plus longs. À ce sujet, un détour par la mobilité urbaine en trottinette aide à comprendre pourquoi les habitudes de stationnement influencent autant le risque de vol.
Le réflexe gagnant consiste donc à croiser trois éléments : votre lieu de stationnement habituel, la valeur de la trottinette et la définition exacte du vol dans le contrat. C’est ce trio qui décide du niveau réel de protection.
Comparer les offres de protection contre le vol de trottinette électrique en 2026
En 2026, le marché reste lisible sur un point : les meilleures formules ne sont pas forcément celles qui promettent le plus, mais celles qui expliquent le plus clairement ce qu’elles couvrent. Une bonne assurance trottinette, c’est d’abord une lecture simple du risque, puis des garanties cohérentes avec votre usage réel.
Deux profils ressortent souvent. Le premier concerne le conducteur urbain qui stationne dehors et veut une vraie couverture contre l’effraction. Le second vise l’utilisateur qui cherche surtout la responsabilité civile obligatoire, avec une option vol limitée aux agressions ou à l’arrachage. Dans les deux cas, il faut comparer le plafond, la franchise, la vétusté et les conditions d’accès.
Les offres dédiées sont parfois plus intéressantes qu’une extension de contrat habitation, surtout si vous utilisez votre engin quotidiennement. Le contrat peut inclure la défense pénale, la responsabilité civile et parfois la garantie conducteur. À l’inverse, une extension habitation peut coûter moins cher, tout en restant trop restrictive dès que le stationnement se fait à l’extérieur.
Voici un aperçu pratique des différences les plus utiles à retenir :
| Offre | Atout principal | Limite fréquente |
|---|---|---|
| 🏠 Extension habitation | Solution simple si le vol a lieu au domicile | Couverture faible hors logement |
| 🛴 Contrat dédié EDPM | Protection plus large et plus adaptée | Conditions d’antivol et de stationnement strictes |
| 💳 Garantie carte bancaire | Peut dépanner sur certains achats | Plafond souvent trop bas, exclusions nombreuses |
| ⚖️ Recours CIVI ou SARVI | Peut aider dans des cas pénaux particuliers | Réservé à des dossiers très encadrés |
Un point mérite une attention spéciale : certaines formules prennent en charge le vol avec agression, mais pas le vol simple d’une trottinette attachée devant un commerce. C’est souvent là que naît la déception. Vous pensiez être couvert, alors que le contrat ne protège qu’un scénario beaucoup plus rare.
Pour approfondir le choix d’un modèle et mieux comprendre la valeur à protéger, vous pouvez aussi consulter ce comparatif de trottinettes électriques, puis jeter un œil à la sélection des marques de trottinettes électriques. Le lien entre le prix d’achat, la facilité de remplacement et la couverture assurantielle est plus fort qu’on ne le croit.
Si vous achetez un engin pour des trajets quotidiens, le bon calcul consiste à mettre en face le coût mensuel de la garantie et la valeur réelle du véhicule. Cette comparaison évite les mauvaises surprises, surtout quand la ville devient un terrain de chasse pour les voleurs.
Prévention du vol de trottinette électrique : les gestes qui réduisent le sinistre et renforcent la sécurité
La meilleure protection reste souvent celle que l’on prépare avant le problème. Oui, cela paraît presque banal. Pourtant, un bon antivol, un stationnement intelligent et quelques habitudes simples réduisent nettement le risque de vol.
Les trottinettes électriques attirent les voleurs parce qu’elles sont légères, faciles à déplacer et souvent assez chères pour justifier l’effort. Un hall d’immeuble mal fermé, un local collectif sans surveillance ou un arceau urbain mal éclairé deviennent vite des cibles. La prévention commence donc par un choix de lieu, pas seulement par un cadenas.
Dans les grandes villes, l’usage quotidien amplifie le problème. Une personne qui roule cinq jours sur sept expose mécaniquement son engin davantage qu’un utilisateur occasionnel. C’est là qu’une routine de sécurité devient utile, presque automatique, un peu comme le cycliste qui vérifie toujours ses freins avant de partir.
- 🔐 Choisissez un antivol homologué et attachez toujours la trottinette à un point fixe.
- 💡 Stationnez dans des zones éclairées et fréquentées, plutôt que dans un endroit isolé.
- 🏢 Privilégiez un local fermé, un garage ou une dépendance verrouillée lorsque c’est possible.
- 📸 Gardez une photo récente de l’engin, de son numéro de série et de ses accessoires.
- 🛒 Conservez la facture d’achat, elle simplifie toute déclaration de sinistre.
Le marquage n’est pas obligatoire pour une trottinette électrique, mais il reste utile pour identifier l’objet en cas de revente suspecte. Le numéro de série du constructeur, lui, demeure central. C’est la carte d’identité de votre engin, et elle peut peser lourd au moment d’une recherche ou d’une plainte.
La logique est finalement très proche de celle du cyclisme urbain. On ne supprime jamais totalement le risque, mais on peut le rendre moins attractif. Un voleur choisit souvent la cible la plus rapide à emporter, pas la mieux protégée.
Si vous souhaitez élargir votre culture mobilité et repérer des engins pensés pour un usage quotidien, un détour par les conseils pratiques autour de la trottinette électrique peut aussi vous aider à mieux sécuriser votre matériel. Les bons réflexes techniques valent autant que les clauses d’un contrat.
Les utilisateurs de modèles spécifiques, comme les plus compacts ou les plus premium, ont aussi intérêt à adapter leur vigilance. Une trottinette haut de gamme attire davantage l’attention. Le niveau de prudence doit donc suivre la valeur de l’objet, c’est aussi simple que cela.
Puis-je être remboursé si ma trottinette électrique a été volée sans assurance dédiée ?
Aucun remboursement automatique n’existe dans ce cas. L’assurance obligatoire couvre les dommages causés aux tiers, pas le vol de votre engin. Une prise en charge peut parfois venir de l’assurance habitation si le vol a eu lieu au domicile, mais cela dépend du contrat et des circonstances.
Quel délai faut-il respecter pour déclarer un vol à l’assureur ?
Le Code des assurances impose un délai minimal de 2 jours ouvrés à partir du moment où vous découvrez le vol. Certains contrats prévoient un délai plus court en pratique, mais jamais inférieur à cette base légale. Plus la déclaration est rapide, plus le dossier est solide.
Une trottinette attachée dans la rue est-elle forcément couverte ?
Non, loin de là. Beaucoup de contrats ne couvrent que le vol avec agression ou le vol avec effraction clairement caractérisée. Si l’engin disparaît alors qu’il était simplement stationné dehors, la garantie peut refuser toute indemnisation.
L’assurance habitation suffit-elle pour protéger une trottinette électrique ?
Elle peut aider dans certains cas, surtout au domicile ou dans une dépendance fermée. En revanche, elle reste souvent insuffisante pour un usage urbain quotidien. Pour une vraie couverture du vol, un contrat dédié est généralement plus adapté.
Faut-il mieux comparer le prix ou les exclusions ?
Les exclusions doivent passer en premier. Un contrat peu cher mais incapable de couvrir un vol dans votre situation réelle n’apporte pas de protection utile. Comparez ensuite la franchise, le plafond et les conditions d’attache pour choisir une formule cohérente.