
En bref
- 🛴 Une trottinette électrique motorisée doit être couverte au minimum par une garantie responsabilité civile avant de circuler sur la voie publique.
- 🔍 Un comparatif assurances vous aide à distinguer la responsabilité civile, la protection contre le vol et l’assurance dommages, sans vous arrêter au tarif affiché.
- 💶 Le prix de l’assurance dépend notamment de la valeur de l’engin, de son modèle, de votre profil et des garanties choisies.
- 🧾 Vérifiez les exclusions, les plafonds d’indemnisation et la franchise avant de signer un contrat.
- ✅ La meilleure assurance est celle qui correspond à votre usage réel et vous protège contre les risques que vous ne pourriez pas assumer seul.
Assurance trottinette électrique : obligations et premiers repères
Vous utilisez votre trottinette pour rejoindre le travail, faire quelques courses ou retrouver des amis ? Avant de comparer les tarifs, vérifiez un point essentiel : votre engin est un véhicule motorisé. Pour circuler sur la voie publique, vous devez donc disposer d’une assurance qui couvre au minimum les dommages que vous pourriez causer à autrui. Une assurance multirisque habitation classique ne suffit généralement pas pour cette responsabilité liée à l’usage d’un véhicule terrestre à moteur.
La garantie responsabilité civile prend en charge, dans les limites du contrat, les dommages corporels ou matériels que vous causez à un tiers. Imaginez que vous heurtiez un piéton en quittant une piste cyclable, ou que votre trottinette endommage une voiture stationnée après une chute. Sans assurance adaptée, les conséquences financières peuvent rapidement devenir lourdes. L’obligation de couverture n’est donc pas une formalité à régler après l’achat : il faut vous assurer avant de prendre la route.
Les trottinettes répondant à la définition des engins de déplacement personnel motorisés, ou EDPM, sont généralement conçues pour ne pas dépasser 25 km/h. Une vitesse supérieure modifie la situation réglementaire : un modèle qui dépasse cette limite n’est pas automatiquement autorisé à circuler sur les voies publiques parce qu’il est assuré ou bridé après l’achat. Vérifiez les caractéristiques exactes de votre appareil et demandez une confirmation écrite à l’assureur en cas de doute. Vous pouvez aussi consulter ce point consacré à l’assurance d’une trottinette limitée à 25 km/h.
| Point à vérifier | Pourquoi c’est important | Repère pratique |
|---|---|---|
| 🛡️ Responsabilité civile | Elle couvre les dommages causés à un tiers, selon les limites prévues. | Indispensable avant de circuler sur la voie publique. |
| 🚦 Vitesse maximale | Elle détermine la catégorie et les conditions d’utilisation de l’engin. | Contrôlez la fiche technique et la conformité du modèle. |
| 📄 Attestation | Elle vous permet de justifier que le véhicule est assuré. | Conservez-la avec vos documents utiles, sur papier ou sous forme numérique. |
| 🔧 Équipements | Un matériel conforme contribue à votre sécurité et peut être pris en compte dans l’analyse d’un sinistre. | Vérifiez notamment les freins, les feux, les éléments réfléchissants et l’avertisseur sonore. |
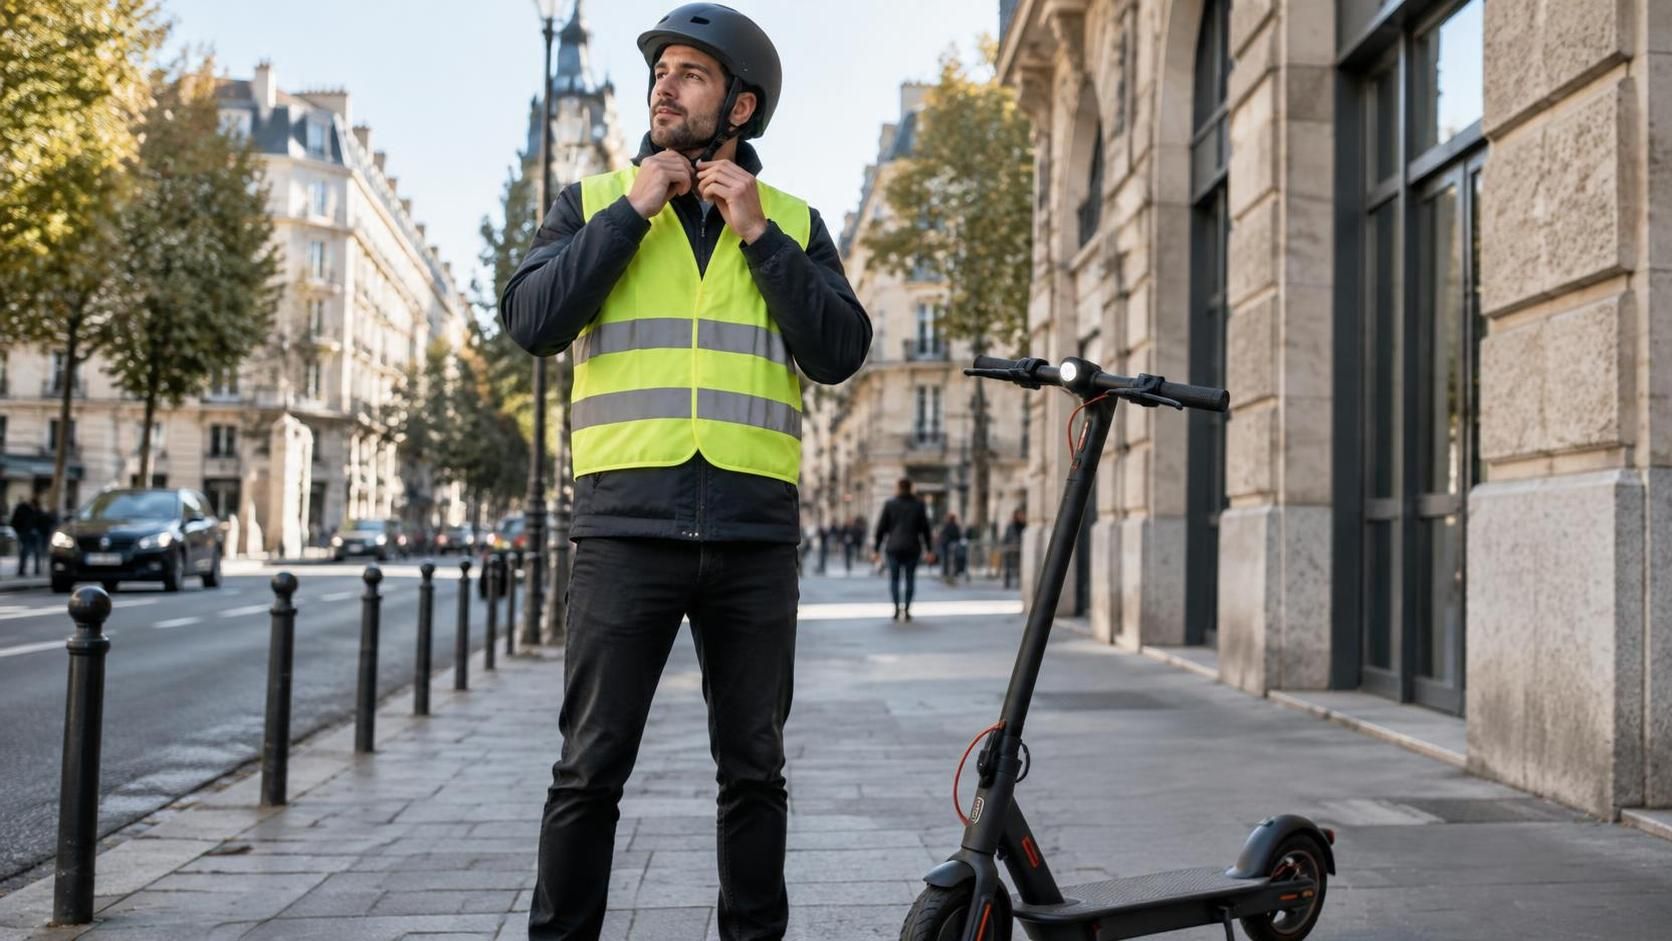
La réglementation de circulation compte aussi dans votre choix. En ville, les pistes cyclables doivent être privilégiées lorsqu’elles sont disponibles, et la circulation sur le trottoir est encadrée par les règles locales. Le conducteur doit adapter son allure aux autres usagers, en particulier dans les zones piétonnes. La nuit ou lorsque la visibilité est insuffisante, un vêtement rétroréfléchissant est requis. Le casque est fortement conseillé, même s’il n’est pas obligatoire dans toutes les situations.
Rouler sans assurance expose à des sanctions et, surtout, vous laisse assumer les conséquences d’un accident responsable. Le montant de l’indemnisation d’une victime peut être considérable lorsqu’il y a des blessures. Je vous recommande de demander à votre assureur une confirmation claire que le contrat couvre bien votre modèle, et non de supposer que votre assurance auto ou habitation s’étend automatiquement à lui. Le bon réflexe est simple : vérifiez la couverture avant le premier trajet.
Garanties d’assurance trottinette : choisir une protection adaptée
Une fois la couverture obligatoire identifiée, vous devez décider ce que vous souhaitez protéger en plus. La formule la plus simple répond à une question précise : qui paiera si vous blessez quelqu’un ou endommagez un bien ? La responsabilité civile couvre ce volet, mais elle ne rembourse pas automatiquement les réparations de votre trottinette et ne vous indemnise pas nécessairement si vous êtes blessé. C’est pourquoi une formule minimale peut convenir à un engin peu coûteux, mais laisser des risques importants à votre charge.
La protection contre le vol mérite une attention particulière si votre trottinette est stationnée dans la rue, dans un local partagé ou à proximité de votre lieu de travail. Regardez les conditions concrètes : l’antivol exigé, les lieux où le vol est couvert, les horaires éventuels, la nécessité de fournir une preuve d’achat et les délais de déclaration. Un contrat peut, par exemple, couvrir le vol avec effraction dans un local fermé, mais exclure un engin laissé sans attache sur le trottoir. Le mot « vol » dans une brochure ne vous renseigne pas sur ces détails.
L’assurance dommages vise les dégâts subis par votre engin, selon les événements couverts. Il peut s’agir d’une collision avec un tiers identifié, d’un incendie, d’un acte de vandalisme ou d’un accident dont vous êtes responsable, mais la portée varie d’un contrat à l’autre. Vérifiez également si la batterie, le chargeur et les accessoires sont inclus. Pour une trottinette haut de gamme, une garantie qui ne couvre que le châssis peut laisser à votre charge une réparation coûteuse.
La couverture des accidents corporels répond à un autre besoin : vous protéger lorsque vous êtes blessé. Une garantie individuelle accident ou une garantie conducteur peut participer à l’indemnisation de certaines conséquences, que vous soyez responsable ou non, selon les modalités prévues. Examinez les plafonds, les franchises, les seuils d’intervention et les éventuelles exclusions. Si vous disposez déjà d’une garantie accidents de la vie, demandez à votre assureur si elle s’applique à vos déplacements en trottinette et dans quelles limites.
Pour vous y retrouver, imaginez Léa, qui utilise chaque jour une trottinette achetée 1 200 euros et la laisse plusieurs heures devant son bureau. Sa priorité n’est pas seulement d’obtenir une responsabilité civile à bas prix. Elle a intérêt à vérifier le vol, les conditions d’attache, le montant remboursé après vétusté et le niveau de franchise. À l’inverse, un utilisateur qui emprunte occasionnellement un modèle d’entrée de gamme pourra accorder moins de poids à la valeur de remplacement, tout en gardant la couverture obligatoire.
- 🛡️ Responsabilité civile : prenez-la comme socle pour les dommages causés à un tiers.
- 🔒 Vol : contrôlez les exigences d’antivol et les lieux couverts.
- 🧰 Dommages matériels : vérifiez les événements garantis, la batterie et les accessoires.
- 🩹 Accident corporel : comparez les plafonds d’indemnisation et les conditions d’intervention.
- ⚖️ Défense et recours : cette option peut vous aider à faire valoir vos droits après un litige.
Chaque option a un coût. L’objectif n’est pas d’empiler les garanties, mais d’éviter de payer pour une protection déjà présente ailleurs ou de découvrir trop tard qu’un risque important est exclu. Pour approfondir le cas du vol et ses conséquences, vous pouvez lire ces informations sur le vol d’une trottinette sans assurance adaptée. Une couverture utile est une couverture dont les conditions correspondent à votre manière réelle de rouler et de stationner.
Comparatif assurances : prix, franchises et critères à examiner
Un comparatif assurances est utile à condition de comparer des contrats réellement équivalents. Deux offres affichant un tarif mensuel proche peuvent avoir des niveaux de protection très différents : l’une couvre uniquement les dommages causés à des tiers, tandis que l’autre inclut le vol, les dégâts matériels ou une garantie corporelle. Commencez donc par noter les garanties indispensables pour vous, puis confrontez les devis sur cette base. Le tarif le plus bas n’est pas toujours le choix le plus économique après un sinistre.
Les données de marché fournies pour ce guide indiquent des prix très variables selon la formule, avec une responsabilité civile autour de quelques euros par mois et des protections plus larges qui peuvent faire monter la cotisation. À titre indicatif, certaines offres citées commencent à 3,72 euros mensuels pour une formule personnalisable, tandis qu’une autre protection est annoncée à partir de 9,99 euros par mois. Ces exemples ne constituent pas des tarifs garantis pour votre situation en 2026 : les prix changent selon le modèle, les options, le profil et les conditions commerciales. Seul un devis récent permet de connaître le montant applicable.
Des acteurs spécialisés dans les mobilités douces, des assureurs généralistes et des offres numériques peuvent figurer dans votre recherche. Les exemples recueillis mentionnent notamment Ulygo, avec des options telles que la défense pénale, le vol ou les dommages, et Parachut, dont les formules peuvent inclure selon le contrat la casse, la panne ou l’oxydation. Ces descriptions ne doivent pas remplacer la lecture des documents contractuels. Vérifiez la disponibilité actuelle des garanties, leur plafond et l’identité de l’assureur qui porte le risque.
| Critère comparé | Question à poser | Effet possible sur votre choix |
|---|---|---|
| 💶 Cotisation | Le montant est-il mensuel ou annuel, et des frais s’ajoutent-ils ? | Vous mesurez le coût complet, pas seulement le prix d’appel. |
| 🧾 Franchise | Quelle somme reste à votre charge après un sinistre ? | Une franchise élevée peut réduire l’intérêt d’une garantie pour un petit dommage. |
| 🔐 Vol | Quel antivol faut-il utiliser et quelle preuve fournir ? | Vous évitez une exclusion liée au stationnement ou à l’attache. |
| 📉 Indemnisation | Le remboursement tient-il compte de la vétusté ou d’un plafond ? | Vous estimez la somme réellement récupérable. |
| ☎️ Gestion du sinistre | Comment déclarer l’accident et obtenir une réponse ? | Vous évaluez la simplicité du suivi et de l’accompagnement. |
La franchise mérite une attention spéciale. Elle correspond à la part qui reste à votre charge lors d’une indemnisation, lorsque le contrat prévoit une franchise pour le sinistre concerné. Une prime plus faible peut s’accompagner d’une franchise plus élevée. Pour une réparation modeste, vous pourriez alors devoir payer presque tout vous-même. Comparez aussi les plafonds : une garantie vol plafonnée à une somme inférieure au prix d’achat ne remplacera pas intégralement votre appareil.
Le prix dépend généralement de la valeur déclarée, de la marque et du modèle, de la vitesse maximale, des caractéristiques techniques, de l’ancienneté de l’engin, du lieu de résidence et du profil des conducteurs déclarés. Le nombre de personnes autorisées à conduire peut également compter. Pour accélérer les démarches, préparez la facture, la référence exacte du modèle et, si possible, une photographie du numéro de série. Un devis précis commence par des informations précises.
Enfin, ne négligez pas la qualité de gestion. Consultez les conditions de résiliation, les délais de déclaration et les moyens de contact disponibles. Les avis de clients peuvent donner des indications sur l’expérience vécue, mais ils ne remplacent pas les garanties écrites. Je vous conseille de conserver le devis et les conditions reçues : vous pourrez ainsi vérifier que la proposition finale correspond bien à ce que vous avez comparé.
Comment choisir la meilleure assurance trottinette électrique
Pour trouver la meilleure assurance, partez de votre quotidien plutôt que d’un classement général. Combien de kilomètres parcourez-vous ? Où laissez-vous votre trottinette pendant la journée ? La recharge et le stationnement se font-ils dans un espace privé ou collectif ? Ces détails ont un effet direct sur les risques à couvrir. Un trajet court vers une gare ne pose pas les mêmes questions qu’une utilisation intensive avec stationnement régulier à l’extérieur.
La première étape consiste à établir la valeur à protéger. Notez le prix d’achat, l’âge de l’appareil et le coût probable de remplacement de ses éléments sensibles, en particulier la batterie. Si la trottinette est ancienne ou d’occasion, une garantie dommages étendue peut coûter davantage que le bénéfice potentiel. Si elle est récente et onéreuse, une protection contre le vol ou les dégâts peut au contraire vous éviter une dépense difficile à absorber.
La deuxième étape consiste à interroger vos contrats existants. Appelez votre assureur habitation et demandez explicitement si une extension couvre la responsabilité civile liée à la trottinette motorisée. Ne confondez pas cette question avec la couverture de vos biens personnels ou la responsabilité civile de la vie privée. Demandez les limites par écrit, notamment les usages concernés, le modèle autorisé et les exclusions. Si votre contrat ne répond pas à vos besoins, comparez une assurance dédiée.
La troisième étape consiste à demander plusieurs devis avec les mêmes renseignements et les mêmes garanties. Indiquez honnêtement la vitesse, le modèle, l’année de mise en circulation, votre lieu d’habitation, le conducteur ou les conducteurs et le prix d’achat. Comparez ensuite les documents sur une grille simple : cotisation annuelle, franchises, plafonds, vol, dommages, accident corporel, assistance et modalités de résiliation. Cette méthode évite de choisir sur la seule base d’une publicité attrayante.
- 📝 Décrivez votre usage : fréquence, distance, lieu de stationnement et personnes qui conduisent.
- 🔎 Vérifiez vos contrats actuels : demandez si une extension existe et ce qu’elle couvre exactement.
- 📨 Obtenez plusieurs devis : transmettez les mêmes informations à chaque assureur pour comparer équitablement.
- 📑 Lisez les exclusions : recherchez notamment les limites liées à l’âge, à l’état du véhicule, au débridage et aux équipements de sécurité.
- ✅ Choisissez selon le risque : retenez le contrat dont les garanties et la franchise correspondent à votre budget et à votre usage.
Les exclusions demandent une lecture attentive. Certains contrats peuvent restreindre la couverture si le véhicule a été modifié, si sa vitesse dépasse les limites admises, si le conducteur ne répond pas aux conditions prévues ou si l’engin est trop ancien. Un casque absent peut aussi intervenir dans l’analyse de certaines garanties corporelles, selon les clauses. Ne déduisez pas automatiquement qu’une exclusion s’applique partout : demandez à l’assureur de préciser le cas concerné.
Vous pouvez faire baisser le coût en choisissant uniquement les protections utiles, en comparant les assureurs en ligne et en surveillant les offres de bienvenue. Mais ne réduisez pas la cotisation en supprimant une garantie dont vous auriez réellement besoin. Une bonne règle consiste à vous demander quelle dépense vous pourriez payer sans difficulté après une chute ou un vol, puis à assurer les risques qui dépassent cette capacité. Pour examiner les garanties et préparer votre recherche, ce guide sur l’assurance des trottinettes électriques peut compléter votre comparaison.
Si vous utilisez parfois une trottinette louée plutôt que votre propre engin, vérifiez les conditions d’assurance prévues par le service de location. Elles ne se substituent pas forcément à vos besoins pour un véhicule personnel et peuvent comporter des limites particulières. Le bon choix se construit ainsi en trois temps : comprendre votre usage, lire les clauses et comparer les protections sur une base identique.
Cas d’usage, sinistres et démarches à prévoir
Les besoins changent selon les situations. Marc, par exemple, possède une trottinette d’entrée de gamme qu’il utilise deux fois par semaine et garde dans son appartement. Il peut décider de privilégier la responsabilité civile, tout en comparant le coût d’une couverture contre les dommages. Il doit néanmoins vérifier la franchise : une garantie qui semble rassurante peut être peu intéressante si la somme à sa charge approche le coût d’une réparation courante.
À l’inverse, Sofia utilise quotidiennement un modèle plus cher et le stationne dans un local partagé. Pour elle, la protection contre le vol a davantage de valeur, à condition que le contrat reconnaisse le type de local et l’antivol qu’elle emploie. Elle doit aussi vérifier si le remboursement se fait sur la valeur d’achat, une valeur diminuée par l’usure ou un plafond fixé par l’assureur. Une photo de l’engin, la facture et le numéro de série facilitent la preuve de propriété.
Après un accident, mettez-vous d’abord en sécurité et contactez les secours si une personne est blessée. Relevez les coordonnées des personnes impliquées et des témoins, prenez des photos des lieux et des dégâts, puis déclarez le sinistre selon le délai et le mode prévus au contrat. Ne reconnaissez pas une responsabilité juridique au-delà des faits que vous pouvez constater. Une déclaration claire, datée et accompagnée de justificatifs aide l’assureur à instruire le dossier.
En cas de vol, signalez rapidement les faits aux autorités compétentes et suivez les démarches indiquées par votre contrat. L’assureur peut demander le récépissé de déclaration, une preuve d’achat, les clés ou la preuve de l’antivol utilisé. Les délais et les pièces requises varient : gardez les consignes de votre assureur accessibles avant qu’un incident survienne. Sans justificatifs suffisants, même une garantie annoncée comme complète peut être difficile à mobiliser.
L’entretien joue aussi un rôle concret. Des freins usés, un éclairage défectueux ou une modification non autorisée peuvent mettre votre sécurité en péril et compliquer l’examen du dossier après un accident. Contrôlez régulièrement les pneus, les freins, les feux avant et arrière, les dispositifs réfléchissants et l’avertisseur sonore. Respectez les consignes du fabricant et conservez les factures des réparations importantes. Votre assurance ne remplace ni l’entretien ni une conduite prudente.
Avant de signer, rassemblez les réponses aux questions suivantes :
- 📌 Mon contrat couvre-t-il bien les dommages causés aux tiers avec ce modèle précis ?
- 🔐 Quelles sont les conditions exactes de vol, d’attache et de stationnement ?
- 🧾 Quelle franchise s’applique à chaque type de sinistre et quels plafonds limitent l’indemnisation ?
- 🩹 Suis-je couvert si je suis blessé, même lorsque je suis responsable de l’accident ?
- 📞 Quel est le délai de déclaration et quels justificatifs dois-je conserver ?
Le niveau de protection doit suivre la valeur de l’engin, mais aussi le contexte dans lequel vous l’utilisez. Une personne qui roule peu peut préférer une formule sobre, tandis qu’un utilisateur régulier aura intérêt à étudier plus sérieusement les dommages et les blessures corporelles. Dans les deux cas, la garantie responsabilité civile reste le point de départ, et la lecture des exclusions permet de savoir ce que le contrat ne fera pas.
Pour aller plus loin, comparez les offres à partir de leurs documents contractuels, et non d’une simple liste de garanties commerciales. Une assurance trottinette électrique bien choisie doit être compréhensible avant la souscription, mobilisable en cas de sinistre et cohérente avec votre budget. C’est cette vérification concrète qui transforme un devis en véritable protection.
Faut-il assurer une trottinette électrique limitée à 25 km/h ?
Oui. Pour circuler sur la voie publique, une trottinette électrique motorisée doit être couverte au minimum par une garantie responsabilité civile adaptée. Vérifiez auprès de l’assureur que le contrat concerne bien votre modèle et son usage.
L’assurance habitation couvre-t-elle ma trottinette électrique ?
Une assurance habitation classique ne couvre généralement pas la responsabilité civile liée à l’usage d’un véhicule terrestre à moteur. Contactez votre assureur et demandez une confirmation écrite avant de circuler.
Combien coûte une assurance trottinette électrique ?
Le prix varie selon le modèle, sa valeur, votre profil et les garanties choisies. Les tarifs indicatifs disponibles vont de quelques euros par mois pour certaines couvertures simples à davantage pour des formules élargies. Un devis personnalisé reste nécessaire.
Quelle garantie choisir pour être indemnisé après un vol ?
Recherchez une garantie vol et vérifiez les conditions d’antivol, de stationnement, de déclaration, les plafonds de remboursement et la franchise. Conservez la facture ainsi que le numéro de série de l’engin.
La responsabilité civile rembourse-t-elle les réparations de ma trottinette ?
Non, elle sert principalement à indemniser les tiers pour les dommages que vous leur causez. Pour les dégâts subis par votre engin, examinez une garantie dommages, dont les événements couverts et les exclusions dépendent du contrat.